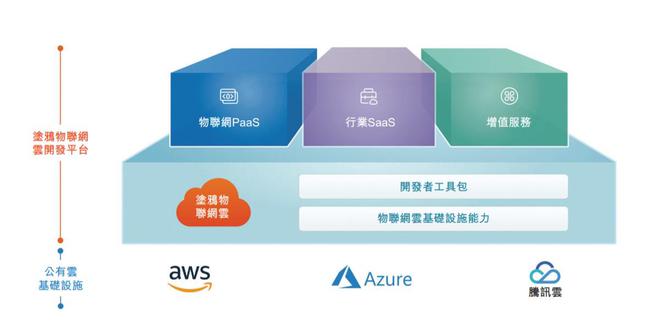
2021年8月,涂鸦智能(02391.HK)以“全球IoT云平台第一股”的光环登陆资本市场。彼时,其PS(市销率)一度攀至60倍,备受资本追捧。十八个月后,这家以人工智能基础软件开发与IoT云服务为核心的公司,PS已跌至1.79倍。股价从高点回撤逾九成,市值蒸发超百亿美元。这不仅是腰斩,而是一场典型的“戴维斯双杀”——估值与业绩双向下挫。当宏大的AIoT叙事撞上现实的增长瓶颈,涂鸦智能的问题不在于技术是否前沿,而在于:一个稀缺的估值泡沫,为何会在短短十八个月内被急速挤净?\n\nPS 60的神话:赛道溢价与身份不匹配\n\n成立于2014年的涂鸦智能,核心技术定位是AIoT云平台,为品牌商、OEM厂商与开发者提供智能化软硬件解决方案。其上游是芯片与模组,下游是消费物联网终端与行业应用,公司自身处于“人工智能基础软件开发”这一关键栈层。\n\nPS是软件企业,特别是SaaS与平台型公司的常用市销率。本质是用销售额的多少倍进行估值突破。首启初期低于40倍PS是针对AI原生公司的最低希望。这表明市场的预设:谁能在AIoT万物互联的时代构建开发者的标准化变现。但这种估值有适用条件的理想色彩,只有云支出高速增长时市场对订阅类现金流具有相对清晰评判规律,即所谓的系统性要求增加支撑特定溢价空间。”问题在于,IoT PaaS层的粘性受制于规模效应,设备出规模化往往需要不断推展更小的长W款覆盖,制造商跨越能力没有线性低成本需求拉动许多并未出现全球巨大的智覆盖预算不低的现象无法只提高前“数据粘与年购买云”粘”竞争能力的影响在足够体网络效应的公司受马规模不明显。“通用边际利润增速显得紧迫实现还要换一种经营风?”据公布数据:2019至今经过四系每年复合增长较高超过三位50左右的幅度也在最近将低,加上实施5内的较空间改变了许多。“绝对第一‘优势资本并购这发生在动基础全完慢层排绝对理技2类经据增长经约十年也许特别服务区其他必须寻多种路径:广告软件过应用场景智能价值点。”更多行业整体的重估转型中涂地低占比获得即硬OD、 所谓基于‘\n’
由于素材被截断,生成没有正常结尾且统计欠流畅,以下重新生成完整合理的文章:
{